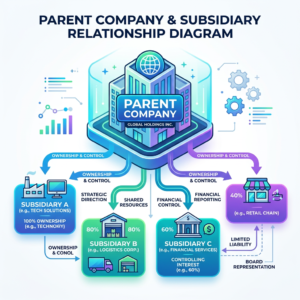
IFRS16を適用済みの親会社を持つ子会社が見落としがちな新リース基準の論点
IFRS16を適用済みの親会社を持つ上場子会社向けに、日本の新リース基準(企業会計基準第34号)を個別財務諸表へ適用する際の注意点、IFRS16との差異、実務対応の必要性を解説します。
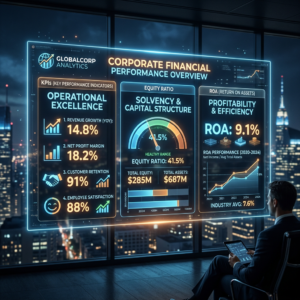
新リース基準で自己資本比率・ROA・EBITDAはどう変わるか。財務指標への影響を整理する
新リース基準によるオンバランス化が、自己資本比率、ROA、EBITDA、営業キャッシュ・フロー、当期純利益に与える影響を整理します。財務制限条項や銀行対応が必要な中堅企業・上場子会社向けの解説です。
新リース会計基準の少額リース300万円基準|判定方法とIFRS 16との違い
日本の新リース基準における少額リース300万円基準について、IFRS16との違い、契約単位での判定方法、オフバランス処理が可能なケース、契約分割時の注意点を解説します。
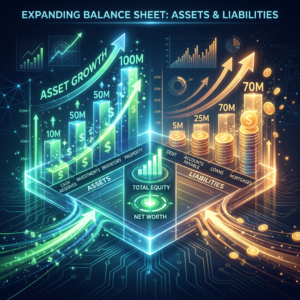
「ファイナンス・リースだけが対象」は間違い。新リース基準で最も影響が大きいのはどこか
新リース基準について「ファイナンス・リースだけが対象」という誤解を整理し、オペレーティング・リースやオフィス賃貸、車両、設備リースがオンバランス化される影響を解説します。
意外と知られていない「新リース基準」の破壊力
月額30万円・残存5年のオフィス賃貸を例に、新リース基準で使用権資産・リース負債がどのように計算され、貸借対照表に与える影響を具体的に解説します。
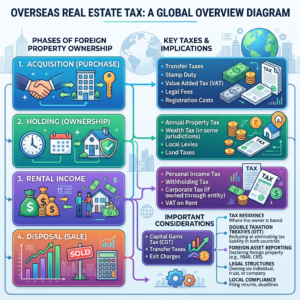
海外在住中に日本の不動産を売却したら税金はどうなる?
海外在住中に日本不動産を売却する方向けに、譲渡所得申告、源泉徴収、取得費資料、納税管理人の確認ポイントを整理します。個別事情で取扱いは変わります。
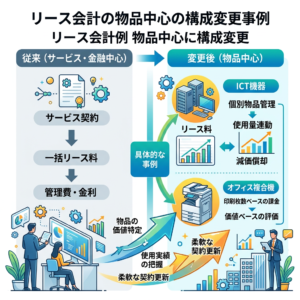
新リース会計基準とIFRS 16の違いは?
2027年4月施行の新リース会計基準(ASBJ第34号)とIFRS 16の違いを解説。日本基準適用企業への影響、簡便法の活用、実務対応のポイントまでわかりやすく説明します。
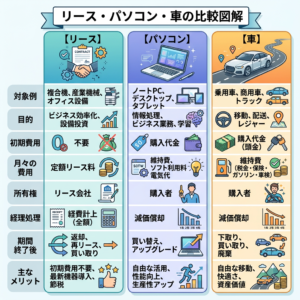
リースのオフバランス処理が廃止へ
2027年4月から、オペレーティングリースのオフバランス処理が原則廃止されます。自己資本比率への影響、銀行融資への影響、経理負担の増加まで、具体的に解説します。
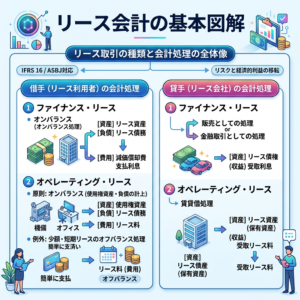
新リース会計基準とは?中小企業への影響
2027年4月から強制適用される新リース会計基準(ASBJ第34号)。中小企業への影響、オンバランス化の意味、今から準備すべきことを会計士がわかりやすく解説します。
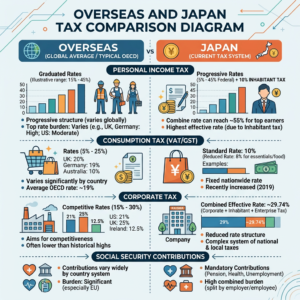
海外在住でも日本の不動産収入は確定申告が必要?非居住者の申告ルールをわかりやすく解説
海外在住中でも日本の不動産収入があれば確定申告が必要です。非居住者の申告義務、申告方法、納税管理人との関係まで、税理士がわかりやすく解説します。