新リース基準、自社への影響額をまず概算すべき理由
 kudan
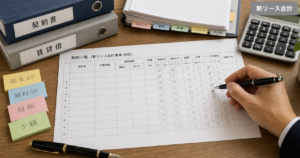
まず簡易一覧を作り、主要契約から概算する
新基準の適用が必要な会社では、概算で影響と作業量の見通しをつかみます。全契約を最初から同じ深さで調べるのではなく、簡易一覧で全体を把握し、重要な契約から確認します。
- 契約の全体像を簡易一覧にする
契約種類・件数・支払額・資料の所在を把握する。
- 主要契約を、前提を置いて概算する
調査済みと未確認を分け、仮置きした期間・割引率を記録する。
- 不足契約・判断事項を精査する
概算結果から優先順と体制を決め、全体の漏れ確認と正式な計算へ進む。
実務上の進め方です。概算は準備の優先順位を付けるためのもので、適用の要否や必要な会計処理を免除する判断ではありません。
概算で集める情報と、計算する金額
新規リースの開始時か、初適用年度の期首か。移行時は採用する経過措置も確認。
更新・解約条件、支払時期、含めるリース料、簡便処理候補を整理。
負債は原則として現在価値で計算。資産には前払額等の調整も反映。
未確認の前提を明示し、必要なら条件を変えて影響の幅を確認する。
開始日の計上は第34号第33・34項、初適用時の計算は適用指針第118〜125項等によります。資産と負債が常に同額になるわけではなく、概算値をそのまま決算の確定額に使うものではありません。
最初に集める情報を開く(7項目)
- 主な賃貸借契約、リース契約、利用契約の件数
- 月額又は年額の支払額
- 契約期間
- 残存期間
- 延長オプション、解約オプションの有無
- 短期リースや少額リースに該当しそうな契約
- 親会社や監査法人から求められている対応水準
契約にリースが含まれるかは契約締結時に判断します(第34号第25・26項、適用指針第5項)。リース期間は、解約不能期間に、延長することが合理的に確実な期間と、解約しないことが合理的に確実な期間を加えて判断します(第34号第15・31項、適用指針第17項)。
重要な契約から、確認の深さを決める
支払条件を入力し、全体の影響をつかむ。
期間や選択条件を検討し、仮置きとの差を確認。
短期・少額の要件と、採用する方法を照合。
金額だけで後回しにせず、判断が必要な点を共有。
調査の優先順位を考える例です。金額は1件だけでなく全体への影響も見ます。小さい契約を一覧から除外せず、親会社報告・監査上の重要性も合わせて判断します。
先に確認する契約の例を開く
- 本社、店舗、倉庫、工場などの賃貸借契約
- 月額支払額が大きいリース契約
- 契約期間が長い契約
- 延長オプションや解約オプションがある契約
- 親会社報告や監査上の影響が大きい契約
短期リース・少額リースの候補を分ける
短期リースは、開始日における借手のリース期間が12か月以内で、購入オプションを含まないリースです(適用指針第4項(2))。短期の簡便処理は第20項、少額の方法と要件は第22・23項で確認します。
一覧で候補を分けた段階と、採用方針に沿って処理を確定した段階を区別してください。少額かどうかも金額だけで決めず、方法ごとの要件を確認します。
概算結果を、体制と説明資料につなげる
調査した範囲、未確認の契約、置いた前提をセットで示すと、社内工数、計算ツール、外部支援、監査法人・親会社への説明を検討しやすくなります。
概算なしで進める場合の注意点を開く
- 対応範囲が広がりすぎる
- 重要な契約と軽微な契約の優先順位がつかない
- 監査法人や親会社への説明が後手に回る
- ソフト導入後に必要な契約情報が不足していることが分かる
- 予算や社内工数の見積もりができない
新リース基準対応は、ソフト導入前に契約一覧とリースの識別を整理すべき理由
次に進めること
まず簡易一覧で全体像を押さえ、主要契約を概算しましょう。影響が小さく見える場合も、未調査の契約と仮置きの前提を確認してから、必要な調査・計算を進めます。
九段パートナーズ会計事務所の新リース会計基準対応支援
新リース対応の進め方と、任せられる範囲を初回相談で整理します。
九段パートナーズ会計事務所では、上場会社・上場会社の子会社・中堅企業・会計監査人設置会社向けに、新リース会計基準への対応支援を行っています。
新リース対応の実務を、一括してお任せいただけます。契約の整理、会計方針の検討、Excel計算・更新、仕訳入力・残高照合から、監査人・親会社への説明、初年度決算の注記案作成まで、合意した範囲を当方が担当します。
無料の初回相談では、契約や資料の状況を伺い、必要な支援範囲と概算費用をご案内します。個別契約の精査・計算・成果物作成は、ご契約後に行います。